⑤シリコンキャパシタの特徴
5.1 超低ESL
AI/HPC用途で最も重要な特徴の一つがESL(Equivalent
Series Inductance:等価直列インダクタンス)の小ささである。SEMCOは2026年6月の技術資料で、Si-Capについて1pH未満の低寄生インダクタンスを紹介している。ESLが小さいということは、高速で変化する電流に追従しやすいということであり、AIプロセッサ直近のデカップリング用途では極めて重要である。
5.2 薄型化
Si-Capはウエハ研削技術を利用できるため、非常に薄くできる。
SEMCOでは100μm以下への薄型化が可能としており、村田でも3D構造を100μm厚に収め、さらに薄い仕様にも対応している。これは基板内部や半導体パッケージ内部へコンデンサを内蔵する場合、大きな利点となる。
5.3 温度・電圧に対する容量安定性
高誘電率系MLCCでは、印加するDC電圧によって実効容量が低下するDCバイアス特性が問題になることがある。これに対してSi-Capは、温度や電圧による容量変化を小さく設計できる。村田製作所のPICS技術では、温度、電圧、経年変化に対する高い安定性と、低ESR・低ESLを特徴としている。したがって「公称容量」だけでなく、実際の使用状態で得られる実効容量という観点でもSi-Capには利点がある。
5.4 圧電性がほとんどない
高誘電率セラミックを使用するMLCCでは圧電・電歪現象によって機械振動が発生し、「音鳴り」が問題になる場合がある。Si-Capの誘電体はセラミックMLCCとは異なるため、このような圧電効果がほとんどなく、高周波・高精度回路に適している。
⑥MLCCを置き換えるのか
Si-Capが高性能だからといって、MLCCが不要になるわけではない。
MLCCは、①大量生産性、②コスト、③容量範囲、④電圧範囲、⑤サイズが豊富、⑥長い使用実績という非常に大きな強みを持つ。したがってSi-CapとMLCCは競合する部分があるものの、基本的には役割分担すると考えられる。
AIプロセッサの電源では、①プロセッサ直近にはSi-Cap、②その周辺にはMLCC、③さらに外側:大容量MLCC、ポリマーコンデンサなどという階層的なPDN(Power Delivery Network)が形成されると考えられる。
Si-CapはMLCC全体を置き換えるというより、従来MLCCでは対応しにくかった「半導体に極めて近い領域」を担当する部品として成長する可能性が高い。
⑦主要メーカーの現状(公開情報をまとめたもの)
現在の主要Si-CapメーカーおよびSiCapの特徴を比較して見ると興味深い(表1、表2)。
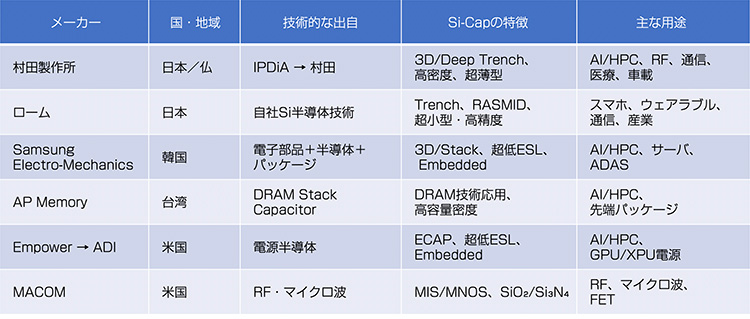
表1 主要SiCapメーカーの比較
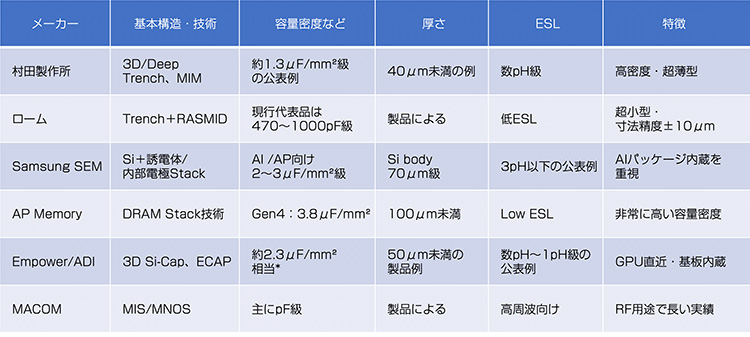
表2 各SoCapの比較
7.1 村田製作所
— 3Dシリコン技術の先駆者
村田製作所のSi-Cap事業の原点は、フランスのIPDiAである。
IPDiAは3Dシリコン受動部品技術を開発し、シリコン内部に高アスペクト比の3D構造を形成して大きな容量を得るPICS技術を発展させた。
村田製作所は2016年にIPDiAを買収し、現在は村田製作所のSi-Cap事業として展開している。
同社の技術では、Deep Trenchなどによって電極表面積を大幅に増加させ、MIM/Multi-MIM構造を形成する。高容量密度化ではHigh-k材料やALDも利用されている。
村田製作所はRF、医療、通信からHPCまで幅広い製品群を持っており、Si-Capの中では技術蓄積の長いメーカーの一つである。
7.2 ローム
— 半導体技術からSi-Capへ
ロームは他社とは少し違う出自を持つ。同社は長年培ってきたシリコン半導体加工技術をSi-Capへ応用し、2023年にBTD1RVFLシリーズを量産化した。
独自のRASMID技術によって±10μm以内の高い寸法精度を実現し、0402サイズという非常に小さなSi-Capを製品化している。
現在の代表製品には470pF、1000pFなどがあり、スマートフォン、ウェアラブル、IoT、光トランシーバなどを用途としている。
ロームのロードマップでは、高周波対応、低ESR、高耐圧、高信頼性、大容量化などへ展開し、産業機器や車載用途も視野に入れている。したがってロームは、「半導体メーカーが持っていたSi微細加工技術を電子部品へ横展開した例」として興味深い。
7.3 Samsung Electro-Mechanics
— AI市場への本格参入
現在、最も大きな動きを見せているメーカーの一つがSENCOである。
同社のSi-Capは、シリコン上に誘電体と内部電極をStackして形成し、100μm以下まで薄型化できる。またLand Side、Top Side、Embeddedという複数の実装形態を用意している。
2026年5月には、世界的大手企業と約1.5兆ウォン規模の供給契約を締結した。供給期間は2027〜2028年である。
発注企業名は公表されていないが、用途についてはAIサーバ用GPUやHBMなどの高性能半導体パッケージと明示されている。これはSi-Cap市場にとって重要な転換点である。
Si-Capが特殊用途の高価なコンデンサから、AIインフラを支える量産電子部品へ移行し始めた可能性を示している。
7.4 AP Memory
— DRAM技術から生まれたSi-Cap
台湾のAP Memoryは、Si-Capの技術的な出自という意味で非常に興味深い。
同社のS-SiCapはDRAMのStack Capacitor技術を応用したものである。
DRAMでは、小さなメモリセルの中に必要な容量を確保するため、長年にわたってキャパシタを3次元化する技術が発達してきた。この技術を独立したコンデンサとして応用したのがS-SiCapである。
2025年12月に発表されたGen4では、容量密度3.8µF/mm²を実現し、前世代から50%以上向上したとしている。またディスクリートSi-Capだけでなく、Si-Capを組み込んだインターポーザも展開している。これは、DRAM→3Dキャパシタ→Si-Cap→AIパッケージという技術の流れを示している。
7.5 Empower Semiconductor
— Analog Devices
Empower Semiconductorは、Si-Capを単なる受動部品としてではなく、AIプロセッサの電源供給システムの一部として捉えている点に特徴がある。
AI用GPUでは電源供給距離そのものが問題になるため、Si-Capをプロセッサ直下や基板内部へ配置し、さらにIVR(Integrated Voltage Regulator)と組み合わせることで電源供給距離を短縮する。この考え方がVertical Power Deliveryである。つまり、VRMを近づけるだけでなく、電圧レギュレータ+Si-Capを半導体直近へ統合する方向へ進んでいる。
Empowerは2026年にAnalog Devices(ADI)傘下となり、今後はSi-Capと電源半導体を組み合わせたAI/HPC向け電源ソリューションの展開が注目される。
7.6 MACOM
— 従来から存在するRF系Si-Cap
Si-CapはAI時代になって突然発明されたものではない。MACOMなどでは、以前からSiO₂やSi₃N₄を誘電体とするMIS/MNOS型Si-CapをRF・マイクロ波用途に供給してきた。
したがってSi-Capの歴史を見る場合、RF・高周波用pF級Si-Capから、高密度3D Si-Capそして、AI電源用µF級Si-Capへと用途が拡大してきたと考えると分かりやすい。
- 会社名
- 特定非営利活動法人 サーキットネットワーク
- 所在地

-
真空リフロー、N2リフロー、エアリフローのことなら、エイテックテクトロン(株)にお任せください。フラックスレス真空リフロー装置販売開始!エイテックテクトロン株式会社
-
独自の加工技術とノウハウで様々な材料にチャレンジ 〜色々なアイデアを生み出して研究者をサポート〜 ムソー工業株式会社 代表取締役 尾針 徹治 氏Gichoビジネスコミュニケーションズ株式会社
-
話題のGlass PKG実装技術の動向 〜先端電子部品への応用と 最新のCuダイレクトめっきGWCについて〜 Grand Joint Technology Ltd 大西 哲也(T. Onishi)Gichoビジネスコミュニケーションズ株式会社